---
title: "SARIMA e Prophet"
subtitle: "Modelando sazonalidade estocástica e alternativas modernas"
format:
html:
code-fold: true
---
::: {.objetivos}
#### Objetivos de Aprendizagem
- **Reconhecer** sazonalidade estocástica em séries reais e distinguir de sazonalidade determinística
- **Formular** modelos SARIMA com operadores sazonais $(P, D, Q)_s$
- **Identificar** a ordem sazonal a partir de ACF/PACF e critérios de informação
- **Comparar** SARIMA com Prophet como alternativas para séries sazonais
:::
## Relembrando: onde estamos
Em [Modelos ARIMA](arima.qmd), modelamos a dinâmica **não-sazonal** de uma série via ARIMA$(p,d,q)$. Ficou pendente o caso em que a série tem **padrões que se repetem em períodos fixos**: vendas que sobem todo dezembro, PIB que dá um salto no 4º trimestre, demanda de energia que sobe todo verão. Para essas séries, ARIMA puro não basta: precisamos de uma extensão que trate a sazonalidade como parte da estrutura dinâmica.
::: {.callout-note}
## Sazonalidade determinística vs. estocástica
| Tipo | Modelo | Tratamento |
|------|--------|------------|
| **Determinística** | $S_t$ é função fixa do calendário (dummies, Fourier) | Incluir regressores sazonais |
| **Estocástica** | $S_t$ evolui no tempo (amplitude muda, fase muda) | **Diferença sazonal** $\Delta_s Y_t$ e termos $(P,D,Q)_s$ |
SARIMA e Prophet adotam estratégias opostas: SARIMA trata a sazonalidade como **estocástica** (diferenciação sazonal), Prophet trata como **determinística** (base de Fourier com suavização).
:::
## Modelo SARIMA
::: {.formula-highlight}
[SARIMA$(p,d,q)(P,D,Q)_s$]{.formula-label}
$$\underbrace{\phi(B)}_{\text{AR}} \underbrace{\Phi(B^s)}_{\text{AR sazonal}} \underbrace{(1-B)^d}_{\text{dif. regular}} \underbrace{(1-B^s)^D}_{\text{dif. sazonal}} Y_t = c + \underbrace{\theta(B)}_{\text{MA}} \underbrace{\Theta(B^s)}_{\text{MA sazonal}} \varepsilon_t$$
:::
| Parte | Parâmetros | Captura |
|-------|-----------|---------|
| Não-sazonal $(p,d,q)$ | Dependência entre períodos consecutivos | "Ontem afeta hoje" |
| Sazonal $(P,D,Q)_s$ | Dependência entre mesmos períodos em ciclos diferentes | "Dezembro passado afeta dezembro deste ano" |
### O operador de diferença sazonal
A **diferença sazonal** de ordem $s$ é
$$\Delta_s Y_t = (1-B^s) Y_t = Y_t - Y_{t-s}.$$
Para dados mensais com sazonalidade anual ($s=12$):
$$\Delta_{12} Y_t = Y_t - Y_{t-12}$$
Isso remove uma **sazonalidade estocástica estável**: o valor de cada mês passa a ser expresso como a variação em relação ao mesmo mês do ano anterior. Se a sazonalidade for totalmente estável, $\Delta_{12} Y_t$ fica estacionária apenas com isso; caso contrário, pode ser preciso combinar com a diferença regular: $\Delta \Delta_{12} Y_t$.
### Identificação: ACF/PACF com sazonalidade
Em séries sazonais, a ACF tem **picos proeminentes nos lags múltiplos de $s$** (12, 24, 36... em dados mensais). Essa é a assinatura da sazonalidade.
**Regra prática (Box-Jenkins estendido)**:
1. Olhe a série → tem sazonalidade visível? Se sim, $s$ = período.
2. Diferencie sazonalmente $\Delta_s$ → a série ficou estacionária? Se não, adicione $\Delta$ regular.
3. Na ACF/PACF da série duplamente diferenciada:
- **Lags sazonais** (12, 24...) → sugerem $P$ e $Q$.
- **Lags pequenos** (1, 2, 3...) → sugerem $p$ e $q$.
4. Compare candidatos via AICc e valide no diagnóstico residual.
::: {.callout-tip}
## Parcimônia
Na prática, $(P, Q) \in \{0, 1, 2\}$ quase sempre são suficientes. SARIMA$(0,1,1)(0,1,1)_{12}$ (o famoso "airline model" de Box-Jenkins) é um ponto de partida surpreendentemente bom para muitas séries mensais.
:::
## Aplicação: IBC-Br com SARIMA
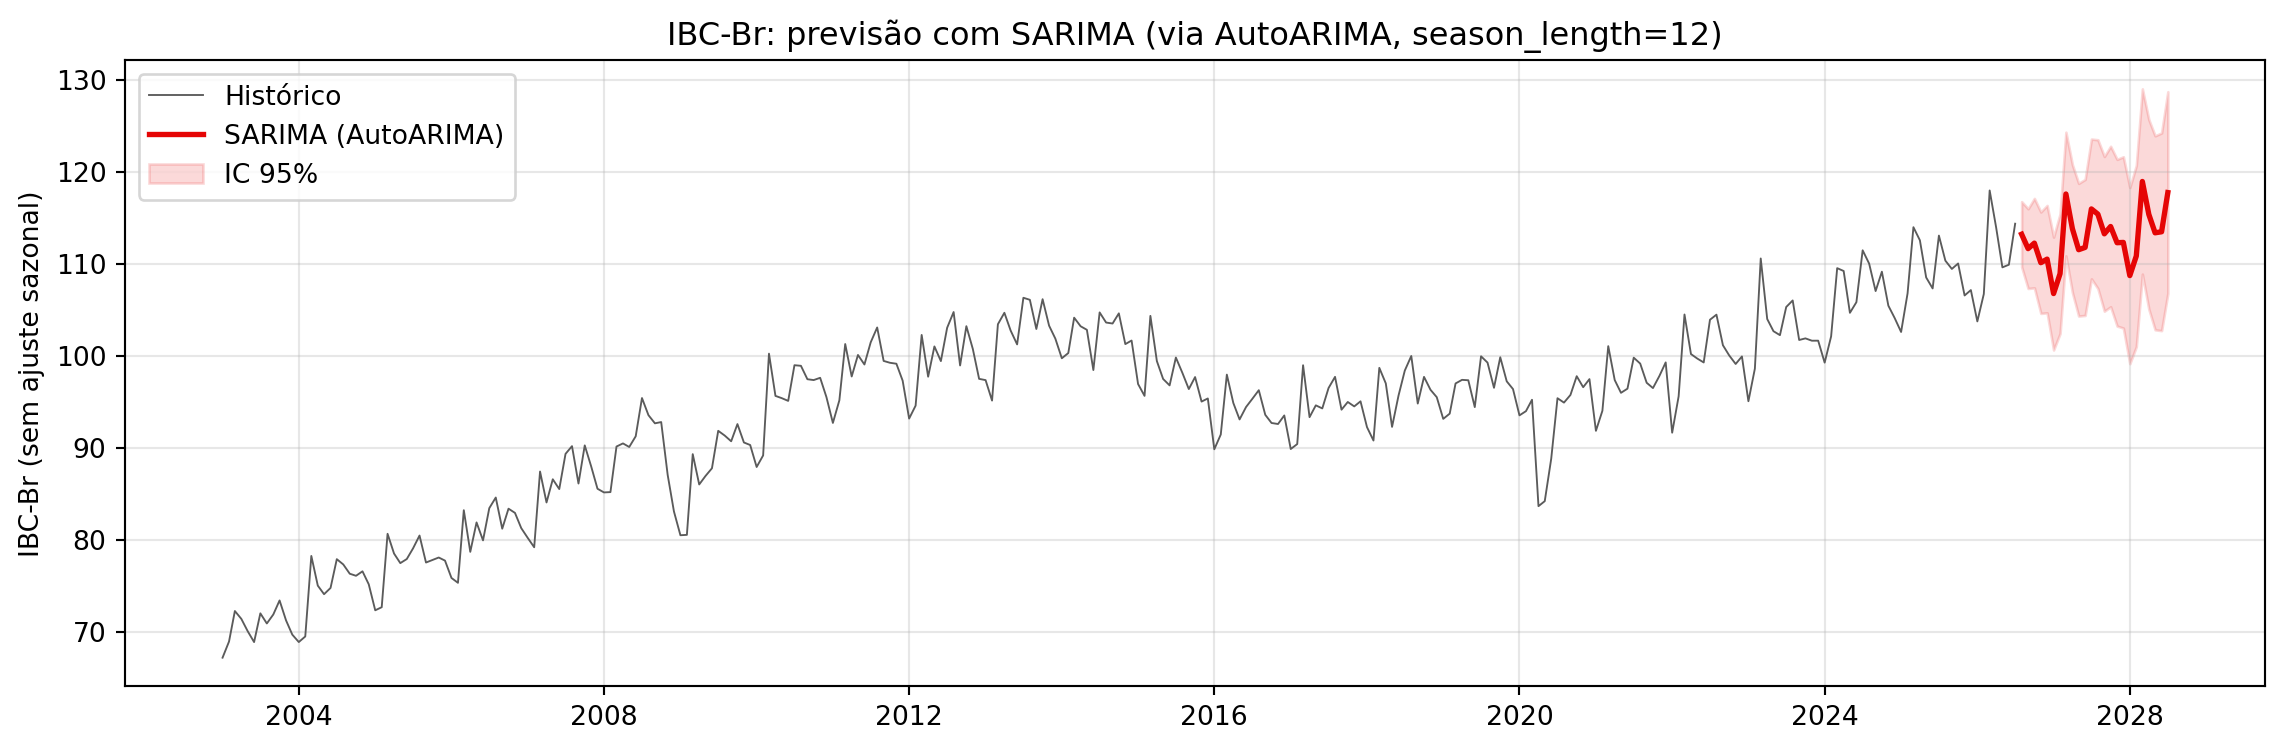
O IBC-Br (índice de atividade econômica do BCB) é o melhor análogo mensal do PIB brasileiro. Na versão **sem ajuste sazonal** (série 24363), ele carrega padrões fortes: impulso de 13º salário no 4º trimestre, férias/carnaval no 1º, safra no 2º.
```{python}
#| code-fold: true
import pandas as pd
import numpy as np
import matplotlib.pyplot as plt

from bcb import sgs
from statsforecast import StatsForecast
from statsforecast.models import AutoARIMA

# 1) IBC-Br mensal, sem ajuste sazonal
ibcbr = sgs.get({'ibcbr': 24363}, start='2003-01-01').rename_axis('ds').reset_index()
ibcbr['unique_id'] = 'ibcbr'
ibcbr = ibcbr.rename(columns={'ibcbr': 'y'})[['unique_id', 'ds', 'y']]

# 2) AutoARIMA com season_length=12 → considera modelos SARIMA
sf = StatsForecast(models=[AutoARIMA(season_length=12)], freq='MS', n_jobs=1)
sf.fit(df=ibcbr)

arma = sf.fitted_[0, 0].model_['arma']
# arma = (p, q, P, Q, s, d, D)
print(f"SARIMA({arma[0]},{arma[5]},{arma[1]})({arma[2]},{arma[6]},{arma[3]})[{arma[4]}]")
print(f"AICc: {sf.fitted_[0, 0].model_['aicc']:.2f}")
```
```{python}
#| code-fold: true
# 3) Previsão 24 meses à frente
forecast = sf.forecast(df=ibcbr, h=24, level=[80, 95])

fig, ax = plt.subplots(figsize=(12, 4))
ax.plot(ibcbr['ds'], ibcbr['y'], color='#5B5B5B', linewidth=0.7, label='Histórico')
ax.plot(forecast['ds'], forecast['AutoARIMA'], color='#E50505', linewidth=2, label='SARIMA (AutoARIMA)')
ax.fill_between(forecast['ds'],
                forecast['AutoARIMA-lo-95'], forecast['AutoARIMA-hi-95'],
                alpha=0.15, color='#E50505', label='IC 95%')
ax.set_title('IBC-Br: previsão com SARIMA (via AutoARIMA, season_length=12)')
ax.set_ylabel('IBC-Br (sem ajuste sazonal)'); ax.legend(); ax.grid(alpha=0.3)
plt.tight_layout(); plt.show()
```
::: {.callout-note}
## O que observar
- O `AutoARIMA` com `season_length=12` testa modelos com $(P, D, Q)$ não-triviais e seleciona pelo AICc.
- O intervalo de confiança **respira** com a sazonalidade: em períodos tipicamente voláteis (Q4/Q1), o IC é mais largo.
- A previsão reproduz o padrão sazonal para fora da amostra: é isso que o SARIMA traz em cima do ARIMA puro.
:::
## Prophet: decomposição moderna com tendência + Fourier
O **Prophet** (Facebook/Meta, 2017) resolve o mesmo problema de outro ângulo: em vez de diferenciar, ele modela
$$Y_t = g(t) + s(t) + h(t) + \varepsilon_t$$
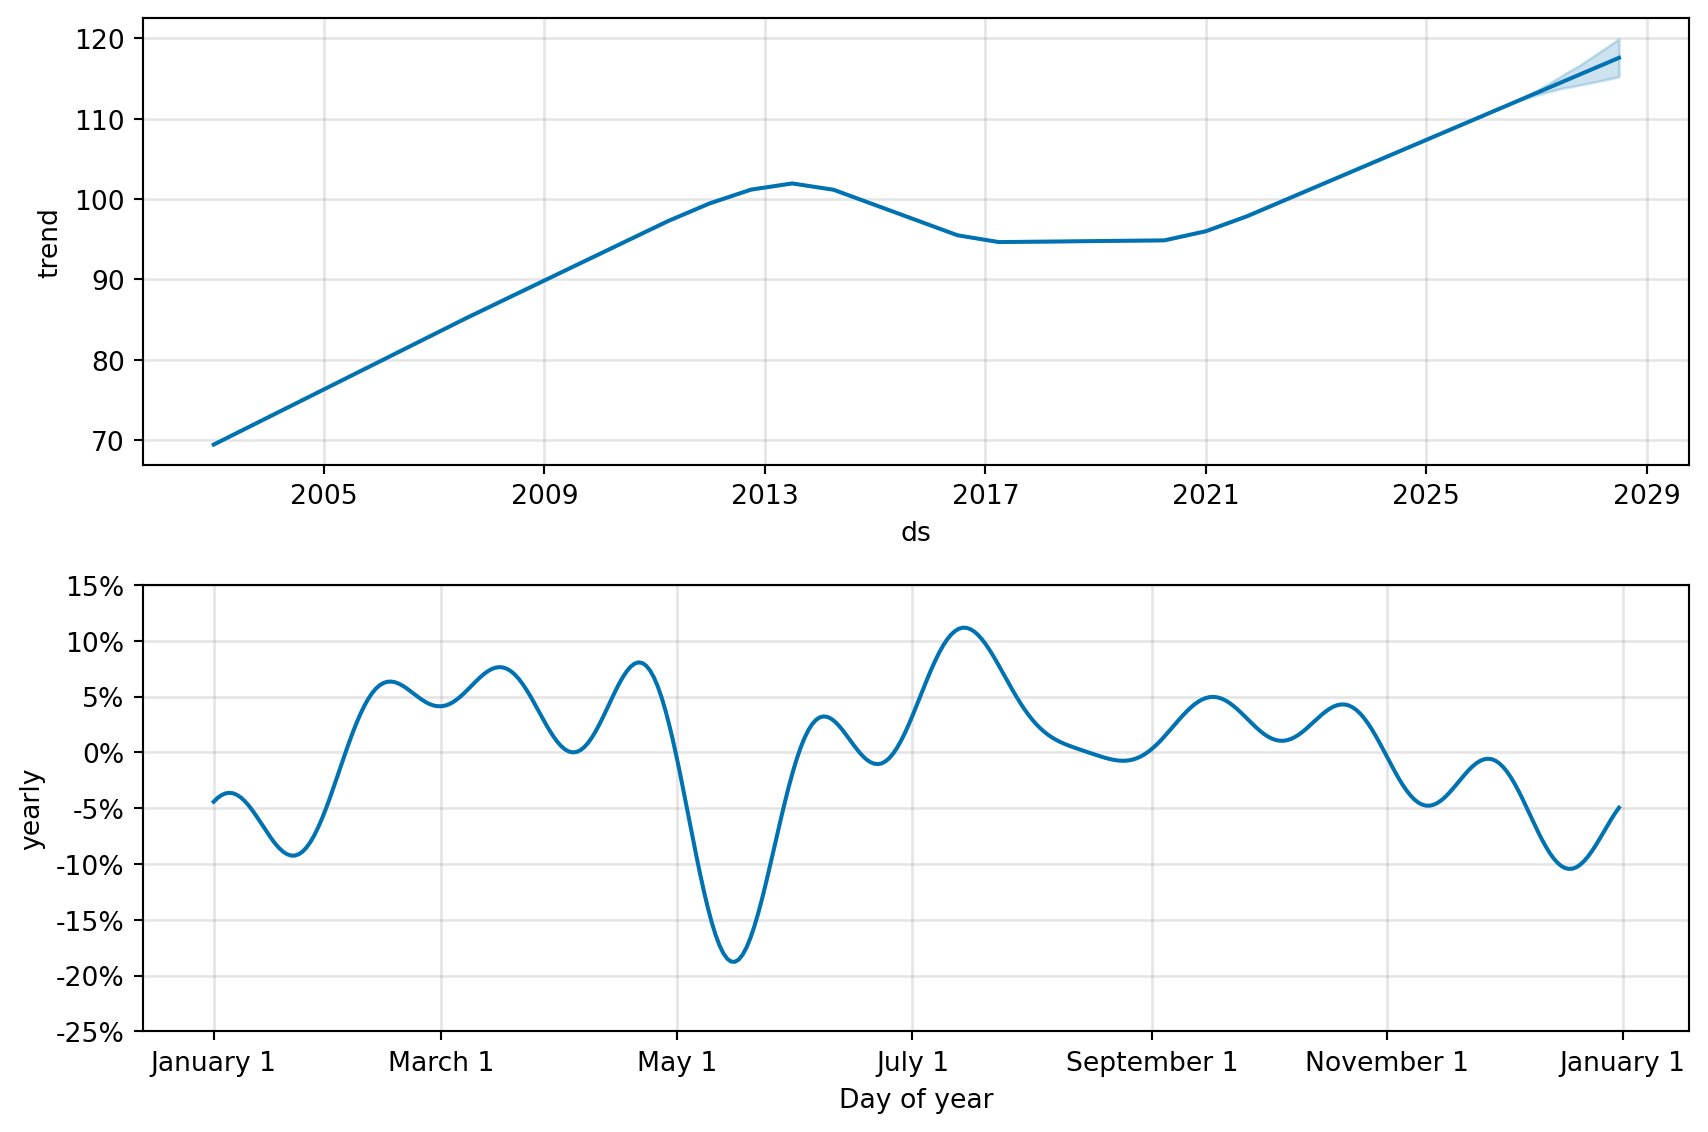
onde $g(t)$ é uma tendência (linear por partes ou logística), $s(t)$ é uma expansão de Fourier para cada sazonalidade, e $h(t)$ captura feriados.
### Características
- **Robustez a dados faltantes** e a outliers.
- **Múltiplas sazonalidades** (anual, semanal, diária, customizadas).
- **Feriados** (incluindo móveis como Carnaval e Páscoa) via dicionário.
- **Mudanças de tendência** ("changepoints") detectadas automaticamente.
- Custo: menor garantia estatística que SARIMA: é um modelo **curve-fitting**, não puramente probabilístico.
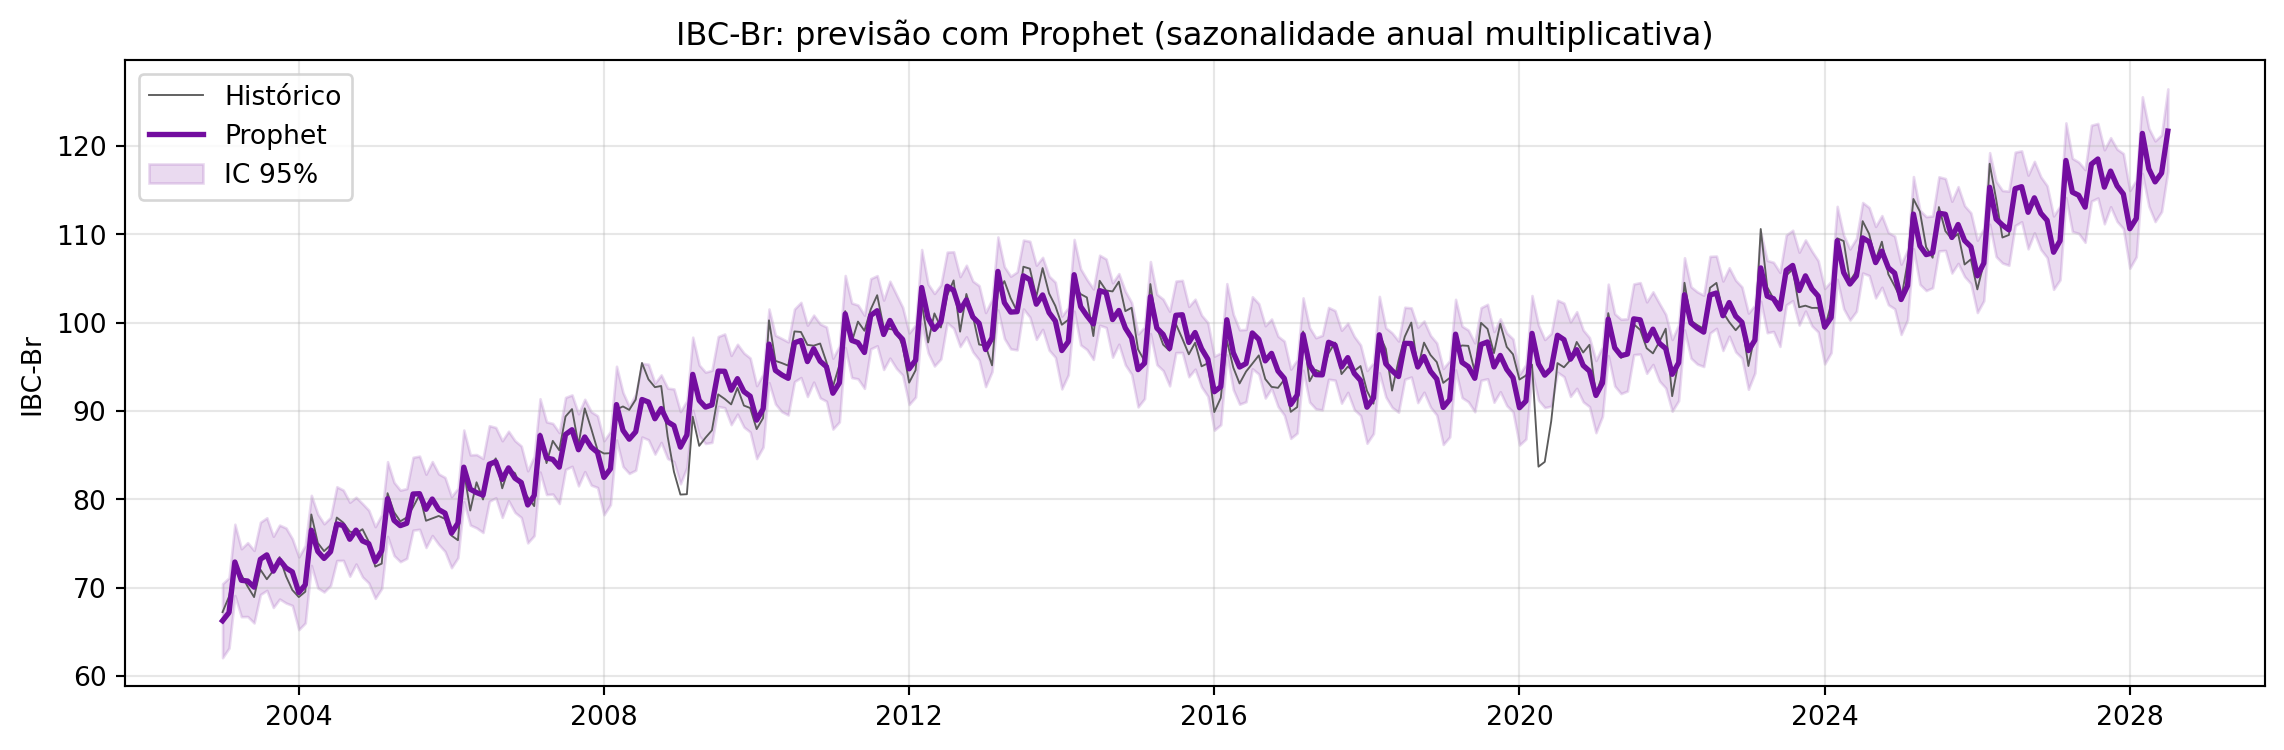
### Aplicação: Prophet no IBC-Br
```{python}
#| code-fold: true
from prophet import Prophet
from prophet.plot import plot_plotly  # noqa: F401

# Prophet espera colunas 'ds' e 'y'
df_prophet = ibcbr[['ds', 'y']].copy()

m = Prophet(yearly_seasonality=True, weekly_seasonality=False, daily_seasonality=False,
            seasonality_mode='multiplicative', interval_width=0.95)
m.fit(df_prophet)

future = m.make_future_dataframe(periods=24, freq='MS')
fcst = m.predict(future)

fig, ax = plt.subplots(figsize=(12, 4))
ax.plot(df_prophet['ds'], df_prophet['y'], color='#5B5B5B', linewidth=0.7, label='Histórico')
ax.plot(fcst['ds'], fcst['yhat'], color='#730D9F', linewidth=2, label='Prophet')
ax.fill_between(fcst['ds'], fcst['yhat_lower'], fcst['yhat_upper'],
                alpha=0.15, color='#730D9F', label='IC 95%')
ax.set_title('IBC-Br: previsão com Prophet (sazonalidade anual multiplicativa)')
ax.set_ylabel('IBC-Br'); ax.legend(); ax.grid(alpha=0.3)
plt.tight_layout(); plt.show()
```
```{python}
#| code-fold: true
# Componentes: tendência + sazonalidade anual
fig = m.plot_components(fcst)
plt.tight_layout(); plt.show()
```
### SARIMA vs. Prophet: quando usar cada um
| Critério | SARIMA | Prophet |
|----------|--------|---------|
| Fundamento estatístico | Processo estocástico formal | Curva ajustada (regressão) |
| Intervalo de confiança | Derivado da distribuição do ruído | Quantis empíricos/simulados |
| Múltiplas sazonalidades | Via MSTL ou modelos state-space | Nativo |
| Feriados móveis | Manual (dummy exógena) | Nativo |
| Quantidade de dados | Funciona com poucos anos | Gosta de histórico mais longo |
| Interpretabilidade | Coeficientes AR/MA | Componentes tendência/sazonalidade |
| Diagnóstico residual clássico | Ljung-Box, ACF residual | Limitado |
::: {.callout-important}
## Regra prática
- Para séries **mensais/trimestrais** com sazonalidade estável e história razoável: **SARIMA** é difícil de bater em AICc/RMSE.
- Para séries **diárias** com múltiplas sazonalidades (semanal + anual) e feriados: **Prophet** resolve em poucas linhas.
- Para comparação honesta: **nunca escolha sem backtest**. Veremos isso em [Previsão e Validação](previsao.qmd).
:::
## Quizzes
::: {.callout-caution collapse="true"}
## Questão 1: Uma série mensal apresenta picos marcantes a cada 12 meses na ACF. O que isso sugere para a modelagem SARIMA?
**Há sazonalidade anual estocástica.** É provável que precise de pelo menos $D=1$ (uma diferença sazonal). Se após $\Delta_{12}$ a ACF ainda tiver picos no lag 12, pode ser necessário um $Q=1$ (ou $P=1$) para capturar a dependência sazonal residual.
:::
::: {.callout-caution collapse="true"}
## Questão 2: Quando a sazonalidade seria melhor tratada como determinística (dummies) em vez de estocástica (SARIMA)?
Quando o padrão sazonal é **perfeitamente estável** ao longo do tempo (ex: demanda elétrica fortemente amarrada ao calendário). Dummies ficam mais parcimoniosas e fáceis de interpretar. Na prática, muitas séries de negócio têm sazonalidade **evolutiva** (supply chain mudando, hábitos de consumo mudando), o que favorece SARIMA/STL.
:::
::: {.callout-caution collapse="true"}
## Questão 3: O Prophet detecta changepoints automaticamente. Em que situação isso pode ser problemático?
Quando a série tem **ruído alto** ou poucos anos, o Prophet pode identificar changepoints espúrios e produzir tendências erráticas. Mitigações: reduzir o número máximo de changepoints (`n_changepoints`) e/ou aumentar o prior de regularização (`changepoint_prior_scale` menor).
:::
## Para Saber Mais
- [FPP3, Cap. 9: ARIMA Models: Seasonal ARIMA](https://otexts.com/fpppy/09-arima.html)
- Taylor & Letham (2017). *Forecasting at Scale*, paper do Prophet.
- Documentação do [Prophet](https://facebook.github.io/prophet/) e [statsforecast](https://nixtlaverse.nixtla.io/statsforecast/).