Código
import subprocess, sys
for pkg in ['statsmodels', 'statsforecast']:
    subprocess.check_call([sys.executable, '-m', 'pip', 'install', '-q', pkg])
print("✅ Pacotes instalados!")
✅ Pacotes instalados!Autores: Paloma Vaissman Uribe & Julio Trecenti
Instituição: Insper, PADS | Ano: 2026

Este notebook acompanha os slides da Aula 1 e cobre as 4 partes:
Série de referência: IBC-Br (BCB 24363): proxy mensal do PIB brasileiro
import subprocess, sys
for pkg in ['statsmodels', 'statsforecast']:
subprocess.check_call([sys.executable, '-m', 'pip', 'install', '-q', pkg])
print("✅ Pacotes instalados!")✅ Pacotes instalados!import numpy as np
import pandas as pd
import requests
import matplotlib.pyplot as plt
from statsmodels.graphics.tsaplots import plot_acf, plot_pacf
from statsmodels.tsa.seasonal import seasonal_decompose
from statsmodels.tsa.stattools import adfuller
from statsmodels.stats.diagnostic import acorr_ljungbox
import warnings
warnings.filterwarnings('ignore')
plt.style.use('default')
plt.rcParams.update({
'figure.facecolor':'#FFFFFF','axes.facecolor':'#F9F9F9',
'axes.edgecolor':'#BBBBBB','axes.labelcolor':'#1C1C1C',
'xtick.color':'#444444','ytick.color':'#444444',
'text.color':'#1C1C1C','grid.color': '#DDDDDD',
'grid.linestyle':'--','grid.alpha':0.5,'figure.dpi':110,
})
RED,BLUE,GREEN,GRAY,YELLOW='#E4002B','#1a6fc4','#1a9b57','#555555','#cc8800'
def bcb_serie(codigo, start='2003-01-01'):
"""Carrega série do BCB via API REST, sem dependências extras."""
di = pd.Timestamp(start).strftime('%d/%m/%Y')
url = (f"https://api.bcb.gov.br/dados/serie/bcdata.sgs.{codigo}/dados"
f"?formato=json&dataInicial={di}")
resp = requests.get(url, timeout=30)
resp.raise_for_status()
df = pd.DataFrame(resp.json())
df['data'] = pd.to_datetime(df['data'], dayfirst=True)
df['valor'] = pd.to_numeric(df['valor'], errors='coerce')
return df.set_index('data').rename(columns={'valor': f'bcb_{codigo}'}).dropna()
print("✅ Imports e função bcb_serie() prontos!")✅ Imports e função bcb_serie() prontos!Uma variável aleatória associa a cada resultado \(\omega \in \Omega\) do espaço amostral um número real: \[X: \Omega \to \mathbb{R}\]
Um processo i.i.d. ocorre quando as VAs são independentes e identicamente distribuídas, sem memória entre os pontos.
# Simular 500 lançamentos de um dado de 6 faces
np.random.seed(42)
n = 500

def dados(n, k):
    """Simula n lançamentos de um dado de k faces."""
    return np.random.randint(1, k + 1, size=n)

dados_gerados = dados(n, 6)
print(f"Primeiros 20 resultados: {dados_gerados[:20]}")
print(f"Média amostral: {dados_gerados.mean():.3f}  (esperado: 3.5)")
Primeiros 20 resultados: [4 5 3 5 5 2 3 3 3 5 4 3 6 5 2 4 6 6 2 4]
Média amostral: 3.500 (esperado: 3.5)# Visualização: distribuição + série temporal + ACF
fig, axes = plt.subplots(1, 3, figsize=(14, 4))
# Distribuição empírica
counts = np.bincount(dados_gerados, minlength=7)[1:]
axes[0].bar(range(1,7), counts/n, color=RED, alpha=0.8, width=0.6, edgecolor='#333')
axes[0].axhline(1/6, color=BLUE, lw=1.5, ls='--', label='P(X=k)=1/6')
axes[0].set_title('Distribuição P(X=k)')
axes[0].set_xlabel('Face do dado'); axes[0].set_ylabel('Freq. relativa')
axes[0].set_xticks(range(1,7)); axes[0].legend(fontsize=9); axes[0].grid(True, axis='y')
# Série temporal
axes[1].plot(dados_gerados[:100], color=RED, lw=0.9, alpha=0.85)
axes[1].set_title('Série temporal (100 lançamentos)')
axes[1].set_xlabel('Lançamento'); axes[1].set_ylabel('Resultado')
axes[1].set_yticks(range(1,7)); axes[1].grid(True)
# ACF: deve estar toda dentro do IC
plot_acf(dados_gerados, ax=axes[2], lags=30, zero=False,
title='ACF: processo i.i.d.\n(todos os lags dentro do IC)')
plt.suptitle('Processo i.i.d.: 500 lançamentos de um dado', fontsize=12, y=1.02)
plt.tight_layout(); plt.show()
# Verificar
from statsmodels.tsa.stattools import acf as acf_func
acf_vals = acf_func(dados_gerados, nlags=30)[1:]
ci = 1.96/np.sqrt(n)
fora = np.sum(np.abs(acf_vals) > ci)
print(f"Lags fora do IC 95%: {fora}/30 (por acaso ~1-2 esperados)")
print("✅ ACF limpa → processo i.i.d., sem memória!")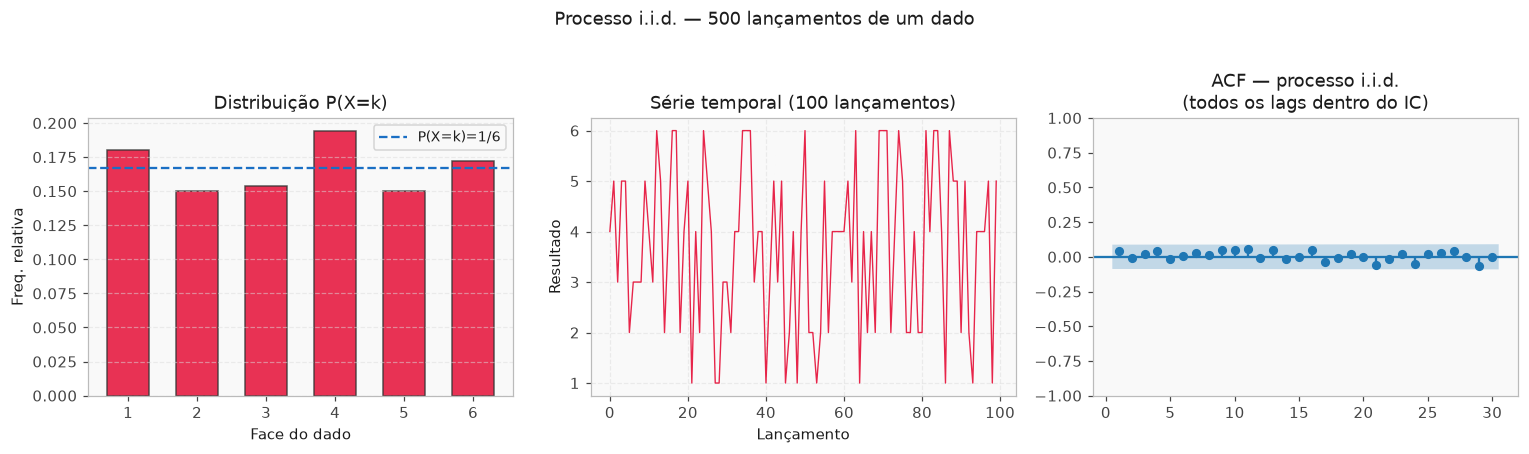
Lags fora do IC 95%: 0/30  (por acaso ~1-2 esperados)
✅ ACF limpa → processo i.i.d., sem memória!# IBC-Br (BCB 24363) via API REST, sem python_bcb
ibc_raw = bcb_serie(24363, start='2003-01-01')
ibc_raw.columns = ['ibc']
try:
ibc_raw = ibc_raw.asfreq('MS')
except: pass
ibc = ibc_raw.copy()
print(f"✅ IBC-Br carregado!")
print(f" Período: {ibc.index[0].date()} → {ibc.index[-1].date()}")
print(f" Observações: {len(ibc)}")
ibc.head()✅ IBC-Br carregado!
Período: 2003-01-01 → 2026-07-01
Observações: 283| ibc | |
|---|---|
| data | |
| 2003-01-01 | 67.21946 |
| 2003-02-01 | 68.97643 |
| 2003-03-01 | 72.29326 |
| 2003-04-01 | 71.43628 |
| 2003-05-01 | 70.11520 |
fig, axes = plt.subplots(1, 2, figsize=(13, 4))

axes[0].plot(ibc.index, ibc['ibc'], color=RED, lw=1.4)
axes[0].set_title('IBC-Br: Índice Mensal (BCB 24363)')
axes[0].set_ylabel('Índice (jan/2002 = 100)'); axes[0].grid(True)
axes[0].axvspan(pd.Timestamp('2015-01-01'), pd.Timestamp('2016-12-01'),
                alpha=0.1, color='orange', label='Crise 2015-16')
axes[0].axvspan(pd.Timestamp('2020-01-01'), pd.Timestamp('2021-06-01'),
                alpha=0.12, color=YELLOW, label='Covid')
axes[0].legend(fontsize=8)

plot_acf(ibc['ibc'], ax=axes[1], lags=24, zero=False, title='ACF: IBC-Br (nível)')
axes[1].set_xlabel('Lag (meses)')

plt.tight_layout(); plt.show()
print("💡 ACF decai lentamente → não-estacionária → raiz unitária!")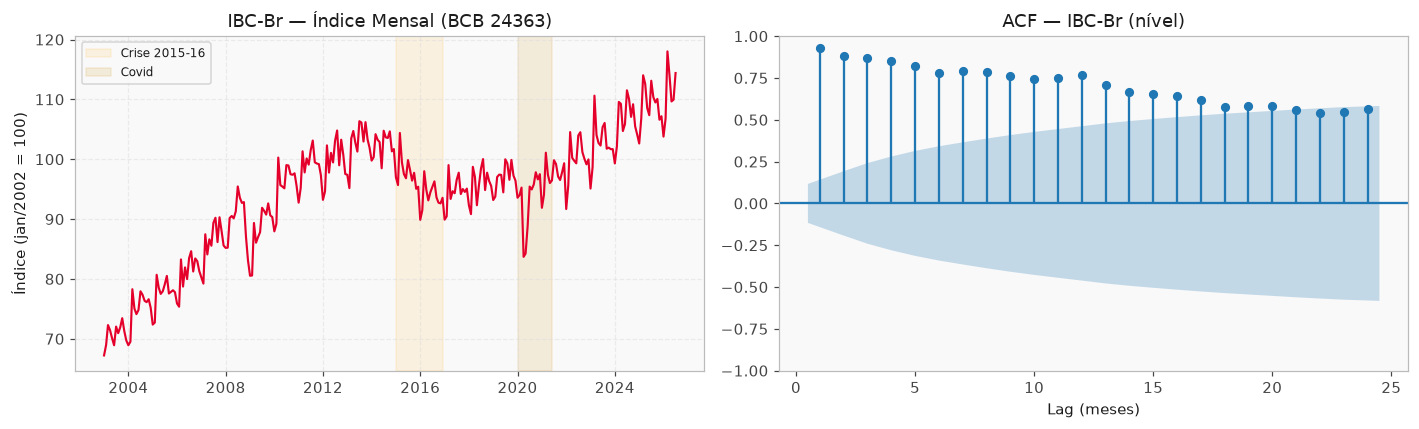
💡 ACF decai lentamente → não-estacionária → raiz unitária!# Criar defasagem e 1ª diferença
ibc['ibc_lag1'] = ibc['ibc'].shift(1)
ibc['ibc_diff'] = ibc['ibc'].diff(1)
fig, axes = plt.subplots(2, 1, figsize=(13, 6), sharex=True)
axes[0].plot(ibc.index, ibc['ibc'], color=RED, lw=1.4)
axes[0].set_title('IBC-Br, Nível'); axes[0].set_ylabel('Índice'); axes[0].grid(True)
axes[1].plot(ibc.index, ibc['ibc_diff'], color=BLUE, lw=1.2)
axes[1].axhline(0, color='#888', lw=0.8, ls='--')
axes[1].set_title('IBC-Br: 1ª Diferença'); axes[1].set_ylabel('Variação mensal'); axes[1].grid(True)
for ax in axes:
ax.axvspan(pd.Timestamp('2020-01-01'), pd.Timestamp('2021-06-01'),
alpha=0.1, color=YELLOW)
plt.tight_layout(); plt.show()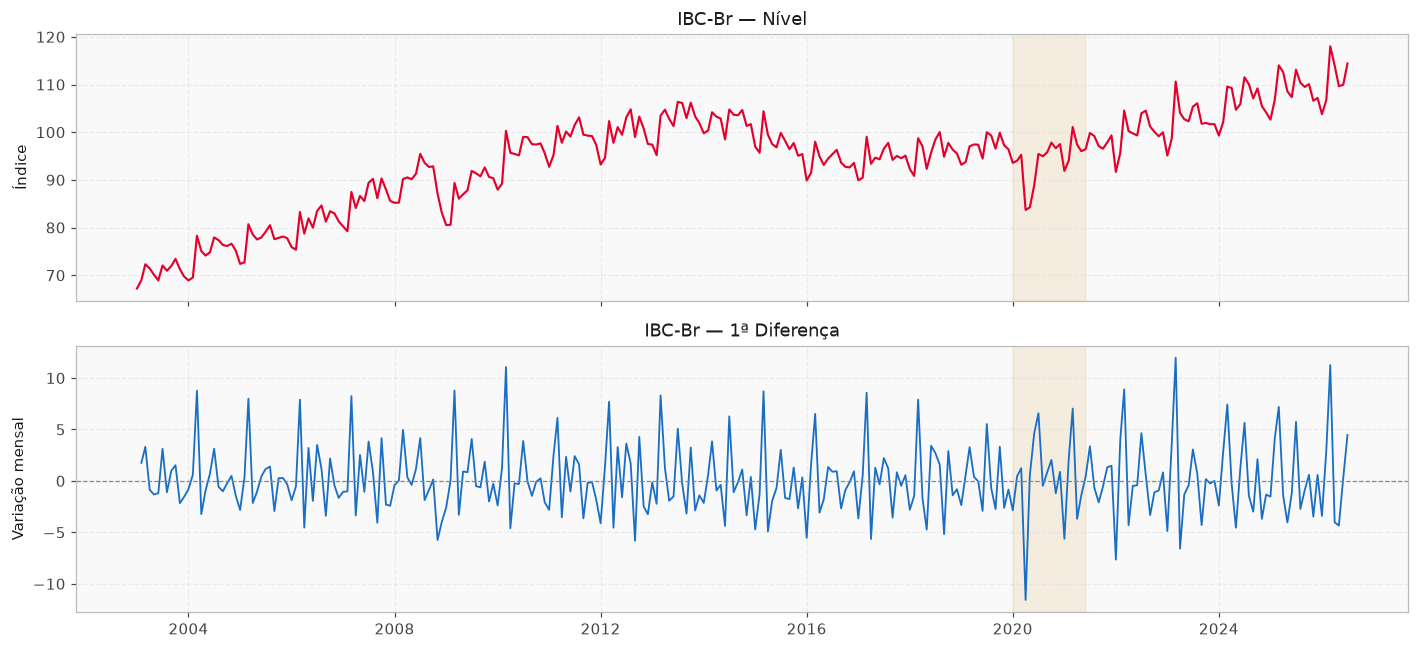
# Simulação de passeio aleatório
np.random.seed(42)
n_sim = len(ibc)
epsilon = np.random.normal(0, 1, n_sim)
rw = np.zeros(n_sim); rw[0] = epsilon[0]
for i in range(1, n_sim): rw[i] = rw[i-1] + epsilon[i]

fig, axes = plt.subplots(1, 2, figsize=(13, 4))
axes[0].plot(ibc.index, ibc['ibc'], color=RED, lw=1.4)
axes[0].set_title('IBC-Br Real'); axes[0].set_ylabel('Índice'); axes[0].grid(True)
axes[1].plot(ibc.index, rw, color=GRAY, lw=1.3)
axes[1].set_title('Passeio Aleatório Simulado'); axes[1].grid(True)
plt.suptitle('Ambos têm raiz unitária: visualmente semelhantes', fontsize=11, y=1.02)
plt.tight_layout(); plt.show()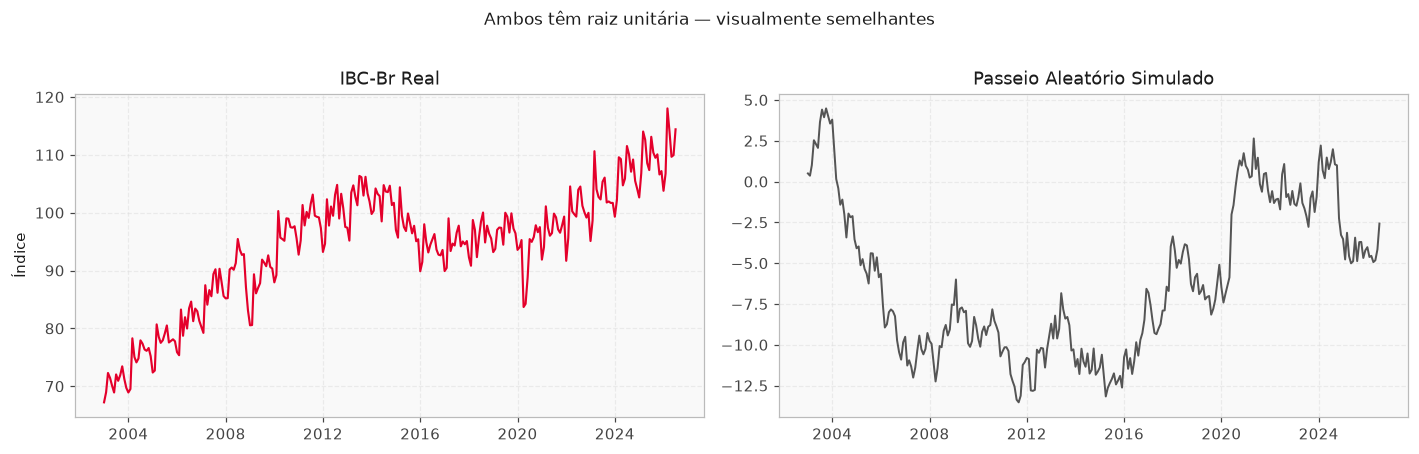
# ACF da 1ª diferença
fig, axes = plt.subplots(1, 2, figsize=(13, 4))
axes[0].plot(ibc.index[1:], ibc['ibc_diff'].dropna(), color=BLUE, lw=1.2)
axes[0].axhline(0, color='#888', ls='--', lw=0.8)
axes[0].set_title('1ª Diferença do IBC-Br'); axes[0].set_ylabel('Variação mensal'); axes[0].grid(True)

plot_acf(ibc['ibc_diff'].dropna(), ax=axes[1], lags=24, zero=False,
         title='ACF: 1ª Diferença\n(pico no lag 12 → sazonalidade remanescente!)')
axes[1].set_xlabel('Lag (meses)')
axes[1].axvline(12, color=YELLOW, lw=1, ls=':', alpha=0.8)
axes[1].axvline(24, color=YELLOW, lw=1, ls=':', alpha=0.6)

plt.tight_layout(); plt.show()
print("💡 Pico no lag 12 → sazonalidade anual não removida → precisamos de diff(12)!")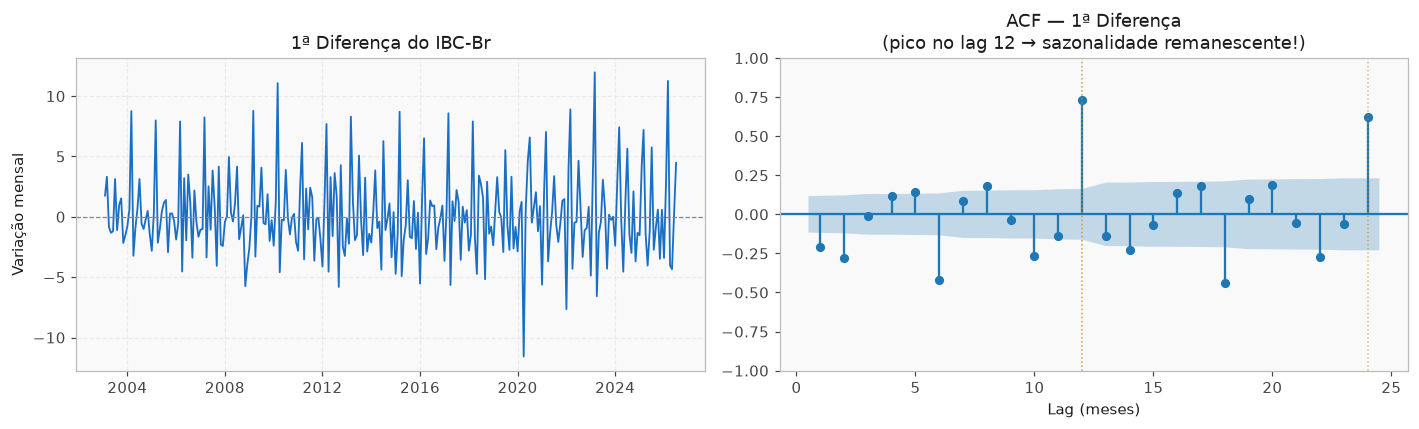
💡 Pico no lag 12 → sazonalidade anual não removida → precisamos de diff(12)!\[\Delta\Delta_{12} y_t = \Delta y_t - \Delta y_{t-12}\]
# Diferença sazonal da 1ª diferença
ibc['ibc_diff_seas'] = ibc['ibc_diff'].diff(12)

# Dummy Covid: mar/2020 a ago/2020 como NaN
covid_idx = ibc.index[ibc.index >= '2020-01-01'][:6]
ibc.loc[covid_idx, 'ibc_diff_seas'] = np.nan
print(f"Meses com dummy Covid: {list(covid_idx.strftime('%b/%Y'))}")

serie_est = ibc['ibc_diff_seas'].dropna()

fig, axes = plt.subplots(1, 2, figsize=(13, 4))
axes[0].plot(serie_est.index, serie_est.values, color=GREEN, lw=1.2)
axes[0].axhline(0, color='#888', ls='--', lw=0.8)
axes[0].set_title('Diff Sazonal + Dummy Covid'); axes[0].grid(True)
plot_acf(serie_est, ax=axes[1], lags=24, zero=False,
         title='ACF: Série Estacionarizada')
axes[1].axvline(12, color=YELLOW, lw=1, ls=':', alpha=0.7)
plt.tight_layout(); plt.show()

# Diagnóstico
from statsmodels.tsa.stattools import acf as acf_func
acf_vals = acf_func(serie_est, nlags=24)[1:]
ci = 1.96/np.sqrt(len(serie_est))
fora = np.sum(np.abs(acf_vals) > ci)
print(f"Lags fora do IC: {fora}/24 | max ACF={np.max(np.abs(acf_vals)):.3f} | IC=±{ci:.3f}")
print("💡 Lag 12 residual → sazonalidade não-estável → motiva o SARIMA!")
Meses com dummy Covid: ['Jan/2020', 'Feb/2020', 'Mar/2020', 'Apr/2020', 'May/2020', 'Jun/2020']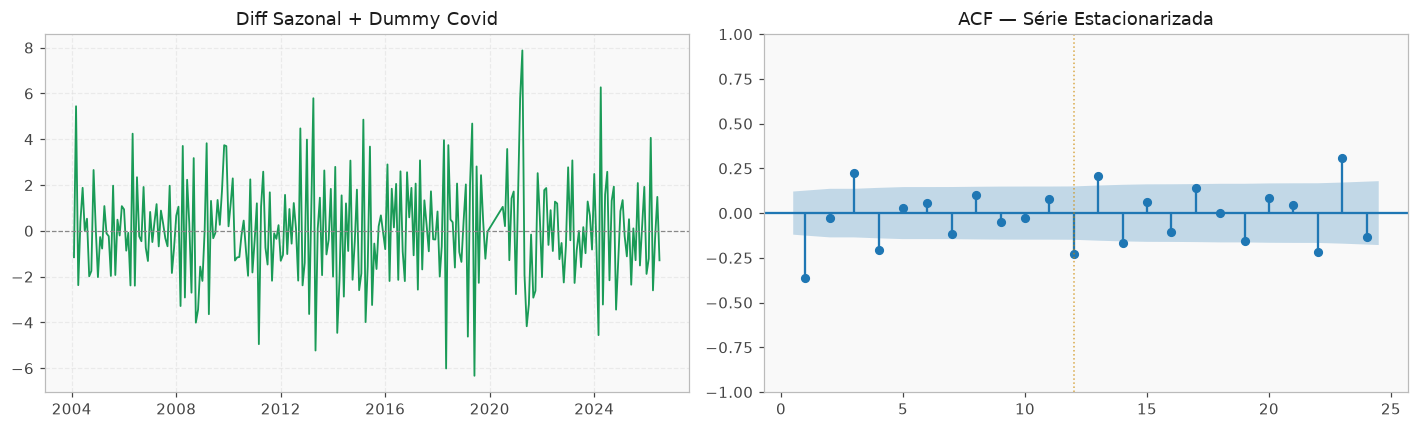
Lags fora do IC: 11/24 | max ACF=0.365 | IC=±0.121
💡 Lag 12 residual → sazonalidade não-estável → motiva o SARIMA!| Componente | O que é | Exemplo | Característica |
|---|---|---|---|
| Tendência | Movimento de longo prazo | IBC-Br crescendo décadas | Persistente, suave |
| Sazonalidade | Padrão em período fixo | Queda em jan (13º), alta em dez | Período constante |
| Ciclo | Flutuações de período variável | Expansão/recessão (3-10 anos) | Menos previsível |
| Resíduo | Variação após remover demais | Choque Covid | Idealmente ruído branco |
Modelo Aditivo: \(Y_t = T_t + S_t + C_t + R_t\)
Multiplicativo: se a amplitude sazonal cresce com o nível → \(Y_t = T_t \times S_t \times R_t\) (ou log + aditivo)
decomp = seasonal_decompose(ibc['ibc'], model='additive', period=12)

fig, axes = plt.subplots(4, 1, figsize=(13, 9), sharex=True)
for ax, (comp, color, label) in zip(axes, [
    (decomp.observed,  RED,   'Série Original'),
    (decomp.trend,     BLUE,  'Tendência'),
    (decomp.seasonal,  GREEN, 'Sazonalidade (período 12)'),
    (decomp.resid,     GRAY,  'Resíduo'),
]):
    ax.plot(comp, color=color, lw=1.3)
    ax.set_title(label, pad=2); ax.grid(True)
    ax.axvspan(pd.Timestamp('2015-01-01'), pd.Timestamp('2016-12-01'),
               alpha=0.08, color='orange')
    ax.axvspan(pd.Timestamp('2020-01-01'), pd.Timestamp('2021-06-01'),
               alpha=0.1, color=YELLOW)
fig.suptitle('Decomposição Aditiva: IBC-Br', fontsize=12, y=1.01)
plt.tight_layout(); plt.show()
print("💡 Crise 2015-16 → tendência | Covid → resíduo")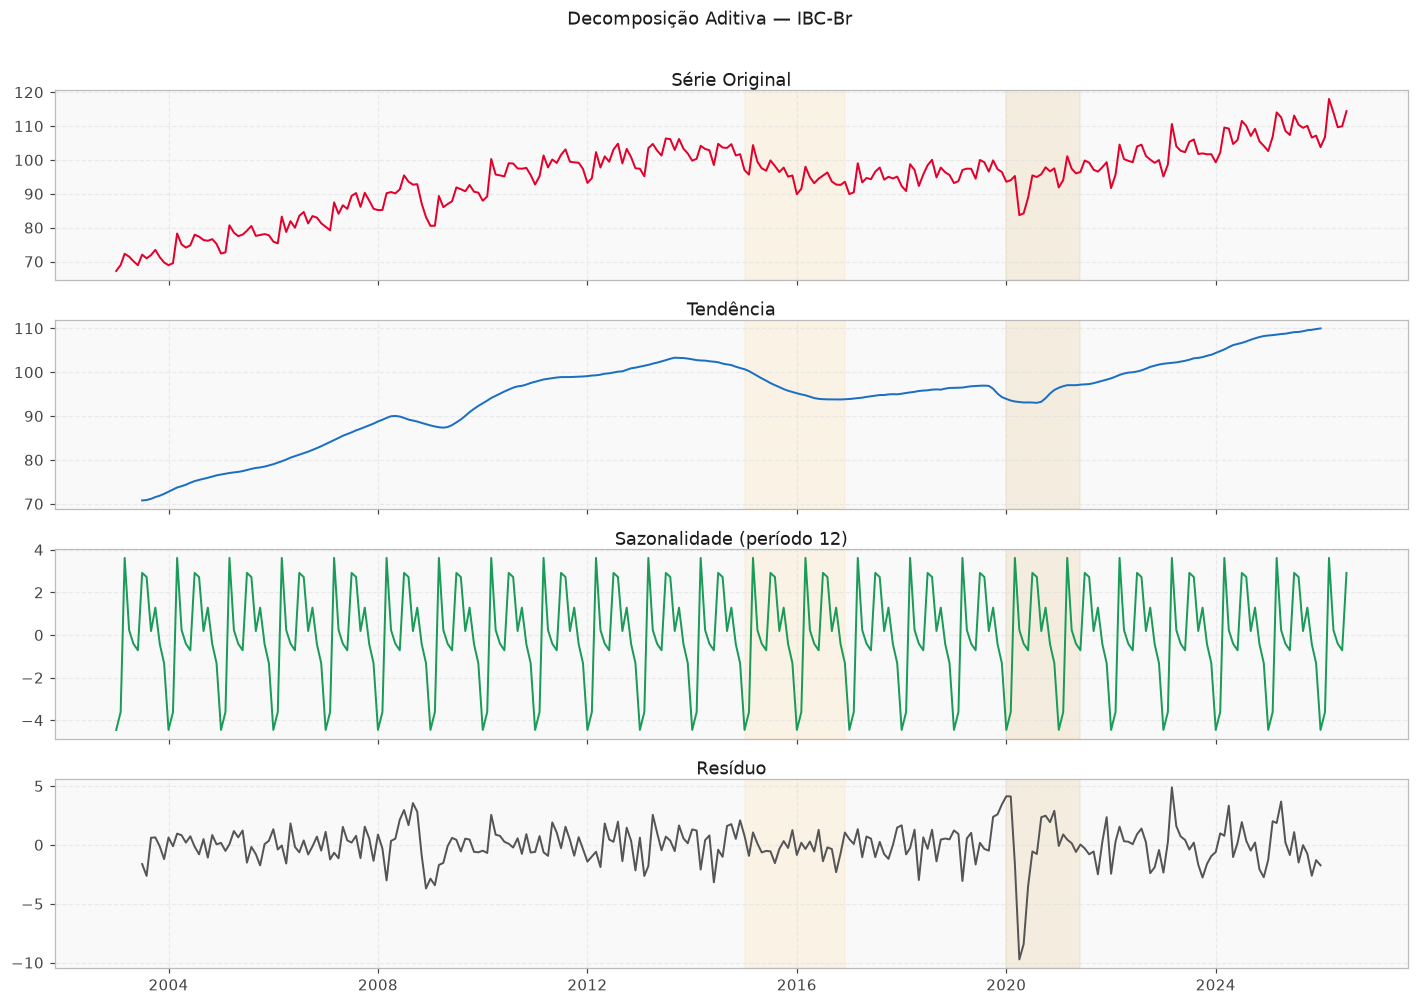
💡 Crise 2015-16 → tendência | Covid → resíduodef rodar_adf(serie, nome):
"""Teste ADF com resultado formatado."""
serie = serie.dropna()
k = int(np.floor((len(serie) - 1) ** (1/3)))
res = adfuller(serie, maxlag=k, autolag=None, regression='c')
conclusao = "✅ Rejeita H₀ → ESTACIONÁRIA" if res[1] < 0.05 else "⚠️ Não rejeita H₀ → RAIZ UNITÁRIA"
print(f"{'='*50}")
print(f"ADF: {nome}")
print(f"{'='*50}")
print(f" Estatística ADF : {res[0]:.4f}")
print(f" p-value : {res[1]:.4f}")
print(f" Lags usados : {res[2]}")
print(f" Valores críticos:")
for nivel, valor in res[4].items():
print(f" {nivel}: {valor:.4f}")
print(f" → {conclusao}\n")
return res[1]
p1 = rodar_adf(ibc['ibc'], 'IBC-Br, Nível')
p2 = rodar_adf(ibc['ibc_diff_seas'], 'IBC-Br, Diff + Diff Sazonal + Dummy')==================================================
ADF: IBC-Br, Nível
==================================================
Estatística ADF : -1.7344
p-value : 0.4135
Lags usados : 6
Valores críticos:
1%: -3.4543
5%: -2.8721
10%: -2.5724
→ ⚠️ Não rejeita H₀ → RAIZ UNITÁRIA
==================================================
ADF: IBC-Br, Diff + Diff Sazonal + Dummy
==================================================
Estatística ADF : -7.0868
p-value : 0.0000
Lags usados : 6
Valores críticos:
1%: -3.4561
5%: -2.8729
10%: -2.5728
→ ✅ Rejeita H₀ → ESTACIONÁRIA
from statsmodels.tsa.arima_process import ArmaProcess

np.random.seed(42)
n_sim = 500
eps = np.random.normal(0, 1, n_sim)

# AR(1) com phi=0.8
ar1 = np.zeros(n_sim); ar1[0] = eps[0]
for i in range(1, n_sim): ar1[i] = 0.8*ar1[i-1] + eps[i]

# MA(1) com theta=0.8
ma1 = np.array([eps[i] + 0.8*eps[i-1] for i in range(1, n_sim)])

# ARMA(1,1)
arma11 = np.zeros(n_sim); arma11[0] = eps[0]
for i in range(1, n_sim): arma11[i] = 0.6*arma11[i-1] + eps[i] + 0.5*eps[i-1]

print("Processos simulados:")
print(f"  AR(1)  phi=0.8| ACF: decaimento exp | PACF: corte lag 1")
print(f"  MA(1)  theta=0.8: ACF: corte lag 1 | PACF: decaimento exp")
print(f"  ARMA(1,1)      | ACF: decaimento | PACF: decaimento")
Processos simulados:
AR(1) phi=0.8| ACF: decaimento exp | PACF: corte lag 1
MA(1) theta=0.8: ACF: corte lag 1 | PACF: decaimento exp
ARMA(1,1) | ACF: decaimento | PACF: decaimento# Padrões teóricos: ACF vs PACF
fig, axes = plt.subplots(3, 2, figsize=(13, 10))
dica = ['ACF: decaimento | PACF: corte lag 1',
'ACF: corte lag 1 | PACF: decaimento',
'Ambas decaem → ARMA']
for row, (serie, nome, hint) in enumerate([
(ar1, 'AR(1) φ=0.8', dica[0]),
(ma1, 'MA(1) θ=0.8', dica[1]),
(arma11, 'ARMA(1,1)', dica[2]),
]):
plot_acf( pd.Series(serie), ax=axes[row,0], lags=20, zero=False,
title=f'ACF: {nome}')
plot_pacf(pd.Series(serie), ax=axes[row,1], lags=20, zero=False,
title=f'PACF: {nome}')
for ax in axes[row]:
ax.set_xlabel('Lag')
ax.text(0.02, 0.05, hint, transform=ax.transAxes, fontsize=8,
color=YELLOW, bbox=dict(facecolor='#1a1a2a', edgecolor='none', pad=2))
fig.suptitle('Padrões Teóricos: ACF vs PACF', fontsize=13, y=1.01)
plt.tight_layout(); plt.show()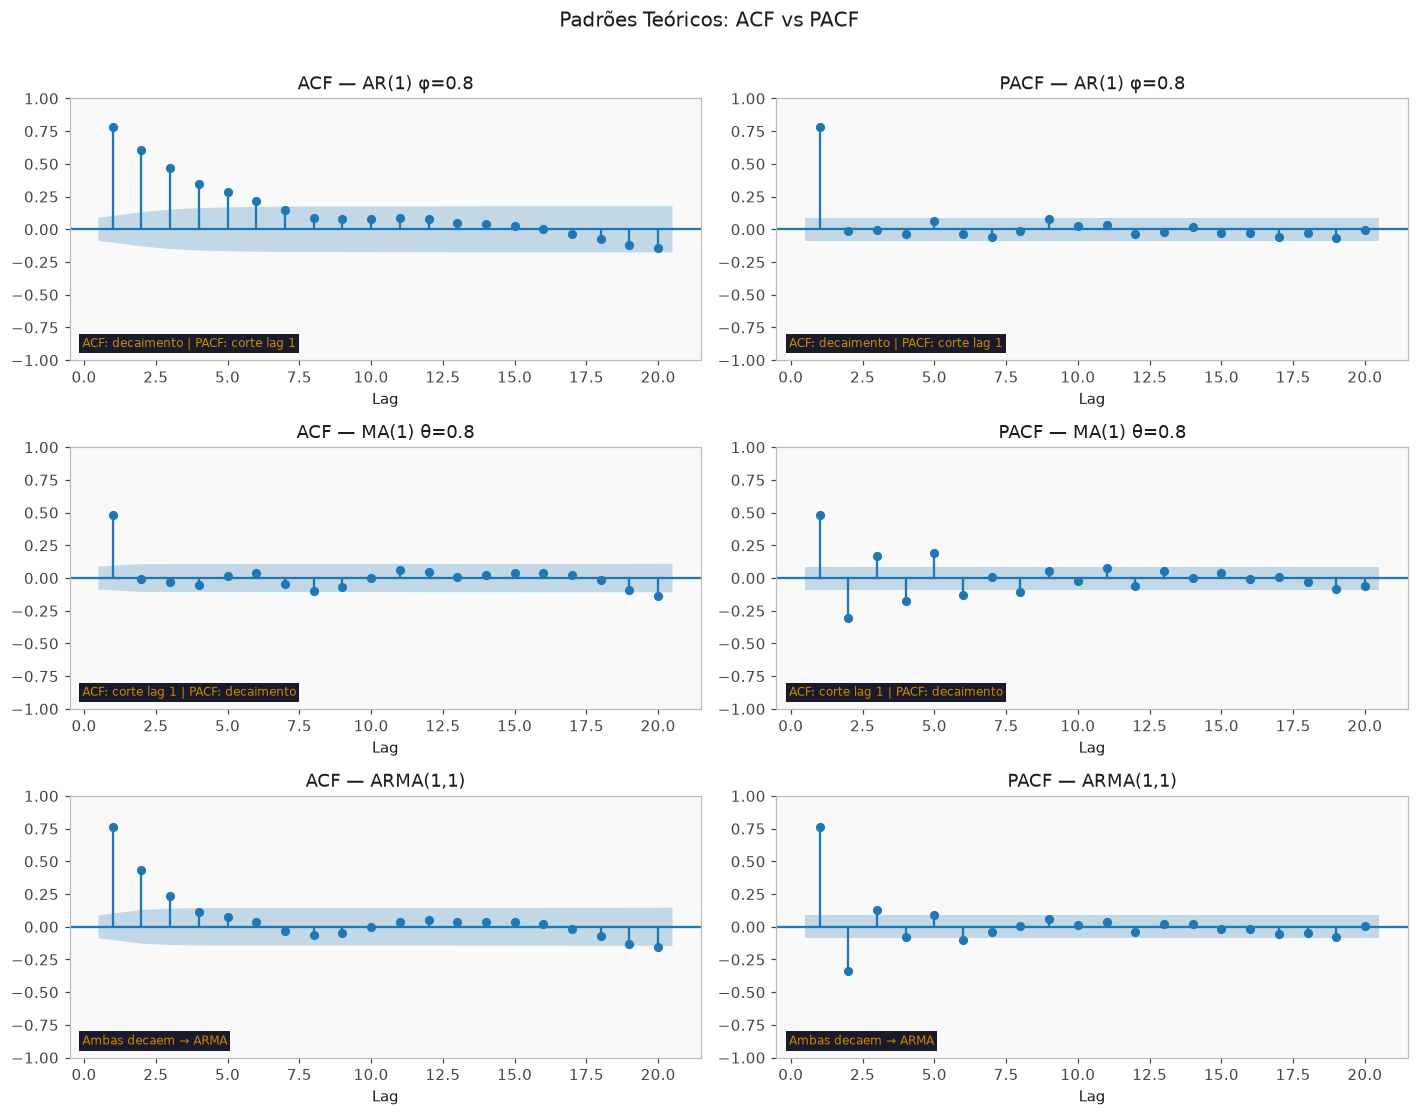
A PACF mede a correlação entre \(Y_t\) e \(Y_{t-k}\) após remover o efeito dos lags intermediários:
\[\phi_{kk} = \text{Cor}(Y_t - \hat{Y}_t,\ Y_{t-k} - \hat{Y}_{t-k})\]
Tabela de identificação:
| ACF | PACF | Modelo sugerido |
|---|---|---|
| Corte em \(q\) | Decaimento | MA(\(q\)) |
| Decaimento | Corte em \(p\) | AR(\(p\)) |
| Ambas decaem | Ambas decaem | ARMA(\(p,q\)) |
| Decaimento lento | Pico lag 1 | Não estacionário → diferenciar |
serie_est = ibc['ibc_diff_seas'].dropna()

fig, axes = plt.subplots(1, 2, figsize=(13, 4))
plot_acf( serie_est, ax=axes[0], lags=24, zero=False,
          title='ACF: IBC-Br Estacionarizado')
plot_pacf(serie_est, ax=axes[1], lags=24, zero=False,
          title='PACF: IBC-Br Estacionarizado')
for ax in axes:
    ax.set_xlabel('Lag (meses)')
    ax.axvline(12, color=YELLOW, lw=1, ls=':', alpha=0.7)
    ax.axvline(24, color=YELLOW, lw=1, ls=':', alpha=0.5)
plt.tight_layout(); plt.show()

print("💡 Leitura:")
print("   • ACF: corte após lag 1 → sugere MA(1), q=1")
print("   • Pico no lag 12 da ACF → sugere SMA(1), Q=1")
print("   • Candidato inicial: SARIMA(0,1,1)(0,1,1)₁₂")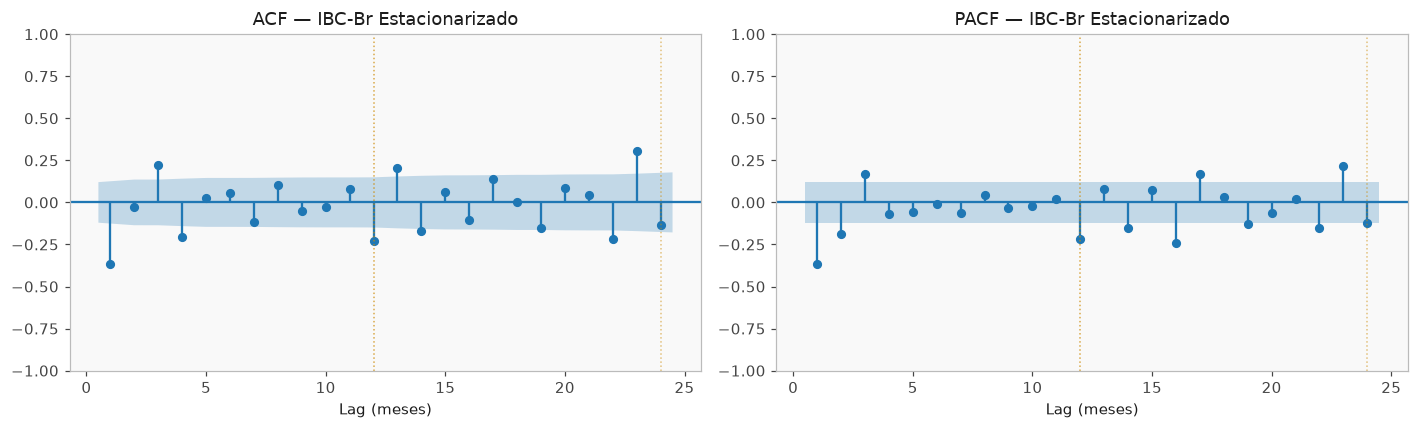
💡 Leitura:
   • ACF: corte após lag 1 → sugere MA(1), q=1
   • Pico no lag 12 da ACF → sugere SMA(1), Q=1
• Candidato inicial: SARIMA(0,1,1)(0,1,1)₁₂ARIMA(p, d, q): aplica \(d\) diferenças antes do ARMA(p,q)
SARIMA(p,d,q)(P,D,Q)\(_s\): dois andares: não-sazonal e sazonal
| Parâmetro | Significado | Como determinar |
|---|---|---|
| \(p\), \(q\) | Ordens AR/MA não-sazonais | PACF/ACF nos lags 1-11 |
| \(d\) | Nº de diferenças regulares | Teste ADF |
| \(P\), \(Q\) | Ordens AR/MA sazonais | PACF/ACF nos lags 12, 24 |
| \(D\) | Nº de diferenças sazonais | Inspeção da ACF sazonal |
| \(s\) | Período sazonal | Dados (mensal → \(s=12\)) |
Para o IBC-Br: \(d=1\), \(D=1\), \(s=12\) → candidato: SARIMA(0,1,1)(0,1,1)₁₂
from statsforecast import StatsForecast
from statsforecast.models import AutoARIMA

# Preparar dados no formato Nixtla
ibcbr_df = ibc[['ibc']].reset_index()
ibcbr_df.columns = ['ds', 'y']
ibcbr_df['unique_id'] = 'ibcbr'

sf = StatsForecast(
    models=[AutoARIMA(season_length=12)],
    freq='MS',
    n_jobs=1,
)
sf.fit(df=ibcbr_df)

# Inspecionar modelo selecionado
modelo = sf.fitted_[0, 0].model_
arma   = modelo['arma']  # [p, q, P, Q, s, d, D]
p, q, P, Q, s, d, D = arma
print(f"✅ Modelo selecionado: SARIMA({p},{d},{q})({P},{D},{Q})[{s}]")
print(f"   AIC  : {modelo['aic']:.3f}")
print(f"   BIC  : {modelo['bic']:.3f}")
print(f"   sigma: {modelo['sigma2']**0.5:.4f}")
✅ Modelo selecionado: SARIMA(3,1,3)(1,1,1)[12]
AIC : 1109.818
BIC : 1142.204
sigma: 1.8080# Previsão 12 meses com IC 80% e 95%
previsao = sf.predict(h=12, level=[80, 95])
fig, ax = plt.subplots(figsize=(13, 5))
# Histórico (últimos 4 anos)
hist = ibc['ibc'].iloc[-48:]
ax.plot(hist.index, hist.values, color=RED, lw=1.6, label='IBC-Br histórico')
ax.plot(previsao['ds'], previsao['AutoARIMA'],
color=GREEN, lw=2, ls='--', label='Previsão SARIMA (12m)')
ax.fill_between(previsao['ds'],
previsao['AutoARIMA-lo-80'], previsao['AutoARIMA-hi-80'],
color=GREEN, alpha=0.30, label='IC 80%')
ax.fill_between(previsao['ds'],
previsao['AutoARIMA-lo-95'], previsao['AutoARIMA-hi-95'],
color=GREEN, alpha=0.12, label='IC 95%')
ax.axvline(ibc.index[-1], color=YELLOW, lw=1.2, ls=':', alpha=0.8)
ax.set_title('AutoARIMA: IBC-Br: Previsão 12 meses com IC')
ax.set_ylabel('Índice (jan/2002 = 100)')
ax.legend(fontsize=9); ax.grid(True)
plt.tight_layout(); plt.show()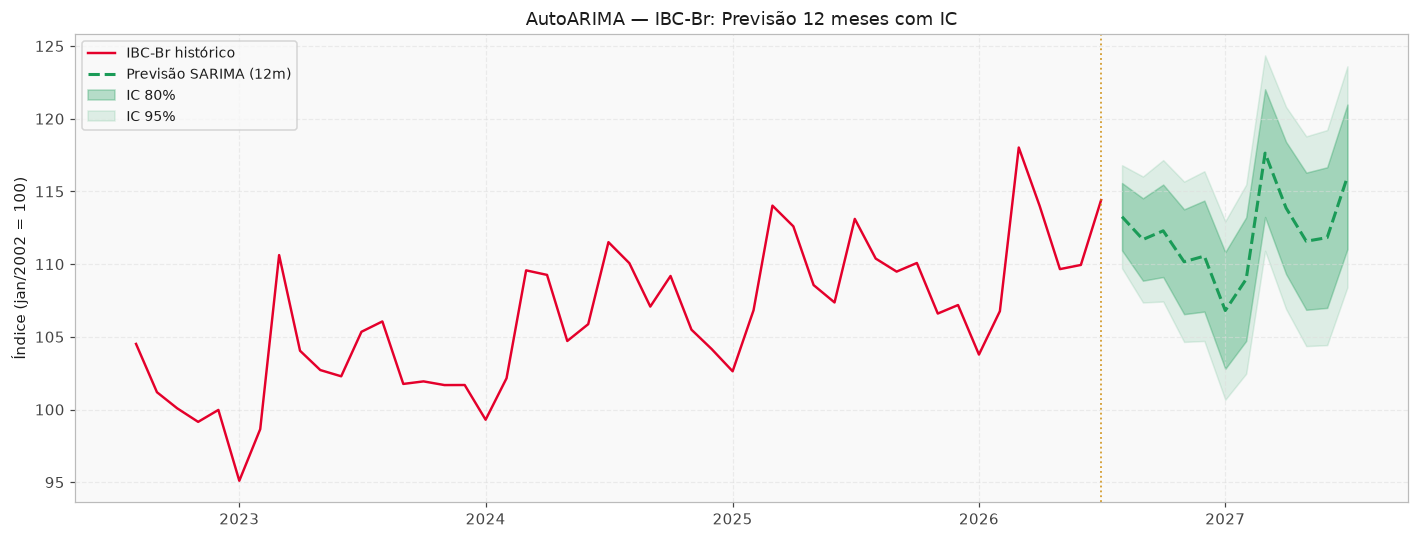
# Diagnóstico: resíduos do modelo SARIMA
residuos = pd.Series(modelo.get('residuals', []))

if len(residuos) > 10:
    fig, axes = plt.subplots(1, 3, figsize=(14, 4))
    axes[0].plot(residuos.values, color=BLUE, lw=0.9, alpha=0.85)
    axes[0].axhline(0, color='#888', ls='--', lw=0.8)
    axes[0].set_title('Resíduos no tempo'); axes[0].grid(True)
    axes[1].hist(residuos, bins=25, color=BLUE, alpha=0.7, edgecolor='#333')
    axes[1].set_title('Distribuição dos resíduos'); axes[1].grid(True, axis='y')
    plot_acf(residuos, ax=axes[2], lags=24, zero=False,
             title='ACF dos resíduos\n(deve estar no IC → ruído branco)')
    plt.suptitle('Diagnóstico: Resíduos do SARIMA', fontsize=12, y=1.02)
    plt.tight_layout(); plt.show()

    lb = acorr_ljungbox(residuos, lags=[24], return_df=True)
    pval = lb['lb_pvalue'].values[0]
    print(f"Teste Ljung-Box, p-value: {pval:.4f}")
    print("✅ Resíduos são ruído branco!" if pval > 0.05 else "⚠️  Revisar modelo")
else:
    print("(Resíduos não disponíveis nesta versão do statsforecast)")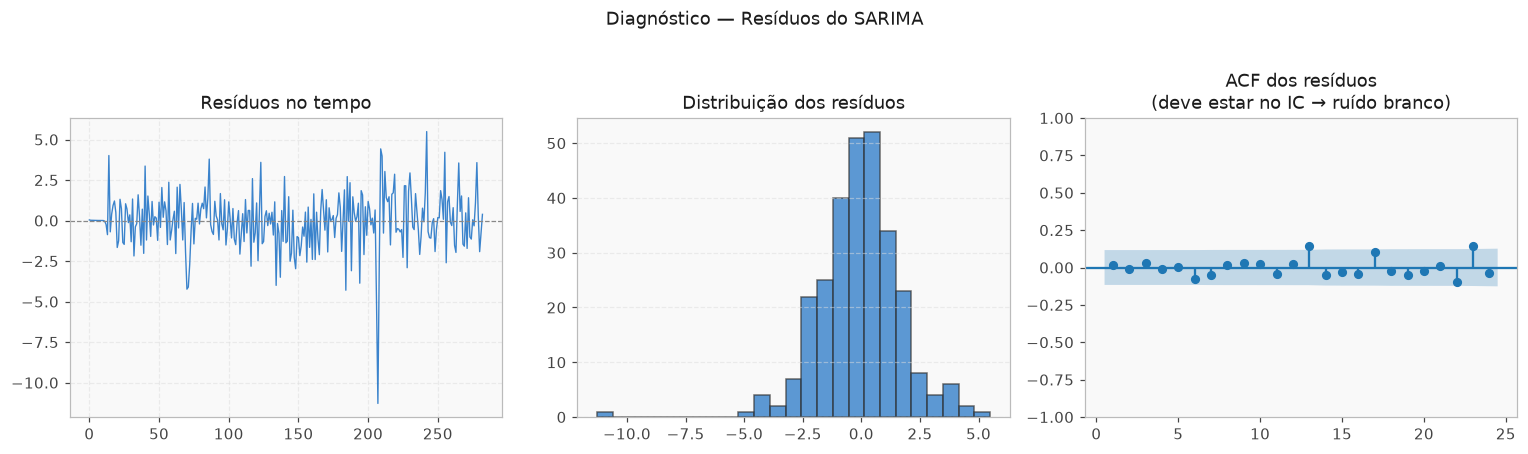
Teste Ljung-Box, p-value: 0.3596
✅ Resíduos são ruído branco!# Escolha uma série e complete o exercício!
CODIGO = None # ex: 24369 para desemprego, 433 para IPCA, 1 para câmbio
if CODIGO:
minha_serie = bcb_serie(CODIGO, start='2003-01-01')
col = minha_serie.columns[0]
minha_serie.index = pd.to_datetime(minha_serie.index)
fig, axes = plt.subplots(1, 2, figsize=(13, 4))
axes[0].plot(minha_serie.index, minha_serie[col], color=RED, lw=1.4)
axes[0].set_title(f'Série BCB {CODIGO}'); axes[0].grid(True)
plot_acf(minha_serie[col], ax=axes[1], lags=24, zero=False, title='ACF: Nível')
plt.tight_layout(); plt.show()
else:
print("⬆️ Defina CODIGO e execute novamente!")
print()
print("Sugestões:")
print(" CODIGO = 24369 # Taxa de desemprego mensal")
print(" CODIGO = 433 # IPCA mensal")
print(" CODIGO = 1 # Câmbio USD/BRL diário")
print(" CODIGO = 21859 # Produção industrial mensal")
print(" CODIGO = 11 # Taxa Selic diária")⬆️ Defina CODIGO e execute novamente!
Sugestões:
CODIGO = 24369 # Taxa de desemprego mensal
CODIGO = 433 # IPCA mensal
CODIGO = 1 # Câmbio USD/BRL diário
CODIGO = 21859 # Produção industrial mensal
CODIGO = 11 # Taxa Selic diária